"고객님의 정기적금이 만기되었습니다." 몇 년 전 출근길에 받은 이 문자 한 줄을 아직도 기억해요. 그 아래 찍힌 이자 금액을 보고 지하철에서 한참을 멈춰 있었거든요. 연 5%라는 광고를 보고 기대에 차서 가입했는데, 실제 이자는 생각했던 금액의 절반 정도였어요.
처음엔 은행이 뭘 잘못 계산한 줄 알았어요. 그런데 찾아보니 잘못 안 건 저였어요. 예금과 적금은 이자가 붙는 방식부터 달랐거든요. 그날 이후 가입 전에 꼭 직접 계산해 보는 습관이 생겼고, 예금과 적금을 쓰는 방식도 바뀌었어요. 그 과정을 정리해 볼게요.
적금 이자가 생각보다 적었던 이유
제가 놓친 건 단순했어요. 정기예금은 처음에 넣은 목돈 전체에 1년 내내 이자가 붙습니다. 그런데 적금은 매달 나눠 넣기 때문에, 첫 달에 넣은 돈만 12개월 동안 이자를 받고 마지막 달에 넣은 돈은 1개월치 이자만 받아요.
결국 1년 적금은 표시된 금리의 절반 남짓만 받는다고 보면 됩니다. 저는 연 5%면 원금 전체에 5%가 붙는 줄 알았던 거죠.
직접 계산해 보니
그 뒤로는 가입 전에 꼭 계산을 해 봐요. 월 100만원씩 1년 동안 넣는 적금이라면 계산은 이렇습니다.
- 월 납입액 100만원에 연 금리를 곱합니다.
- 여기에 6.5를 곱합니다. (1부터 12까지 더한 78을 12로 나눈 값)
- 세금 15.4%를 빼려면 0.846을 곱합니다.
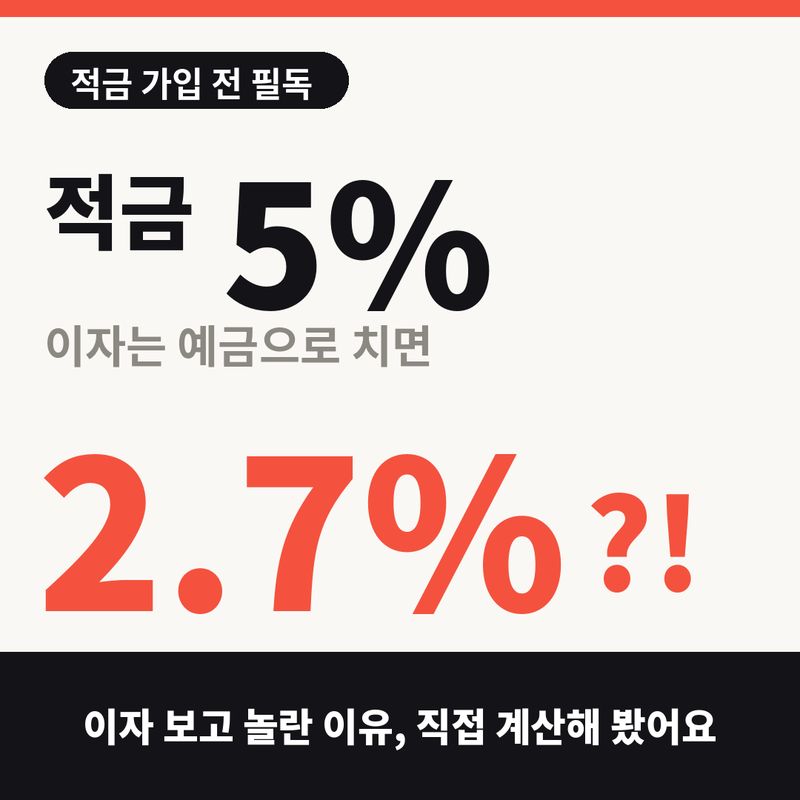
연 5% 적금이라면 100만원 × 5% × 6.5 = 32만 5천원이 세전 이자예요. 같은 1,200만원을 연 3.6% 정기예금에 한 번에 넣으면 43만 2천원입니다. 금리는 적금이 높은데 이자는 예금이 더 많은 거죠. 1년 적금 5%는 예금으로 치면 약 2.7%라는 걸 알고 나서야 그때의 실망이 이해됐습니다.
개인적으로 이 계산을 알게 된 뒤로 광고 금리를 보는 눈이 달라졌어요. 숫자가 크다고 바로 가입하지 않고, 내 돈이 실제로 얼마를 받는지부터 따져 보게 됐거든요.
고금리 적금, 이것도 함정이었어요
요즘은 연 8%, 10%가 넘는 적금 광고도 많이 보입니다. 저도 다시 혹했는데, 자세히 보니 대부분 이런 구조였어요.
- 기본금리는 1~4%대이고, 나머지는 이벤트나 카드 실적 같은 우대금리
- 월 납입 한도가 10~30만원 정도로 작음
- 우대조건을 하나라도 못 채우면 기본금리만 적용
월 30만원 한도에 연 8%를 전부 받아도 1년 세전 이자는 15만 6천원이에요. 우대조건을 챙기느라 들이는 수고를 생각하면, 저에게는 그렇게 매력적이지 않았습니다. 그래서 지금은 고금리 적금은 우대조건이 정말 쉬울 때만 가입해요.
지금 제가 쓰는 방식
이런 경험을 거쳐서 지금은 돈의 상황에 따라 나눠 쓰고 있어요.
매달 모으는 돈은 적금으로. 이자보다 강제로 모으는 습관이 더 중요하다고 생각해요. 월급날 자동이체를 걸어 두면 신경 쓰지 않아도 1년 뒤 목돈이 생깁니다.
모인 목돈은 정기예금으로. 적금 만기가 되면 그 돈을 바로 정기예금으로 옮깁니다. 요즘은 은행들이 예금 금리를 올리고 있어서, 10월 초 기준 시중은행 1년 정기예금이 연 3.5~3.7% 수준이고 저축은행은 4%대 초반 상품도 있어요. 같은 은행이라도 앱으로 가입하면 금리가 더 높은 경우가 많아서 저는 주로 비대면으로 가입합니다.
금리 흐름도 같이 봐요. 금리가 오르는 분위기라면 6개월 만기로 짧게 들었다가 갈아타고, 내릴 것 같으면 1년으로 고정해 두는 편이에요.
저축은행에 넣을 때는 예금자보호 한도인 금융회사별 1억원(원금과 이자 합산)을 넘기지 않도록 나눠 둡니다.
그 만기 문자를 다시 받는다면
지금 같은 문자를 받는다면 놀라지 않을 거예요. 가입하기 전에 이미 얼마를 받을지 계산해 두니까요. 월 납입액에 금리와 6.5를 곱하는 계산 하나로, 광고 속 숫자와 내 통장에 들어올 숫자 사이의 차이를 미리 알 수 있게 됐어요.
그렇다고 적금이 손해라는 뜻은 아니에요. 저에게 적금은 이자를 받는 상품이라기보다 매달 돈을 모으게 해 주는 장치에 가까워요. 모으는 건 적금으로, 굴리는 건 예금으로 역할을 나누고 나니 둘 다 훨씬 쓸모 있어졌어요.
혹시 지금 들고 있는 적금이 있다면, 예금으로 치면 몇 %인지 한 번 계산해 보세요. 계산해 본 결과가 생각과 달랐다면 댓글로 알려 주세요. 저만 놀란 게 아니었다는 걸 확인하면 조금 덜 억울할 것 같아요.
※ 이 글은 개인적인 경험과 공부한 내용을 정리한 것이며 특정 상품 가입을 권유하지 않습니다. 금리는 수시로 바뀌니 가입 전 금융감독원 금융상품한눈에나 각 금융사에서 확인하세요.