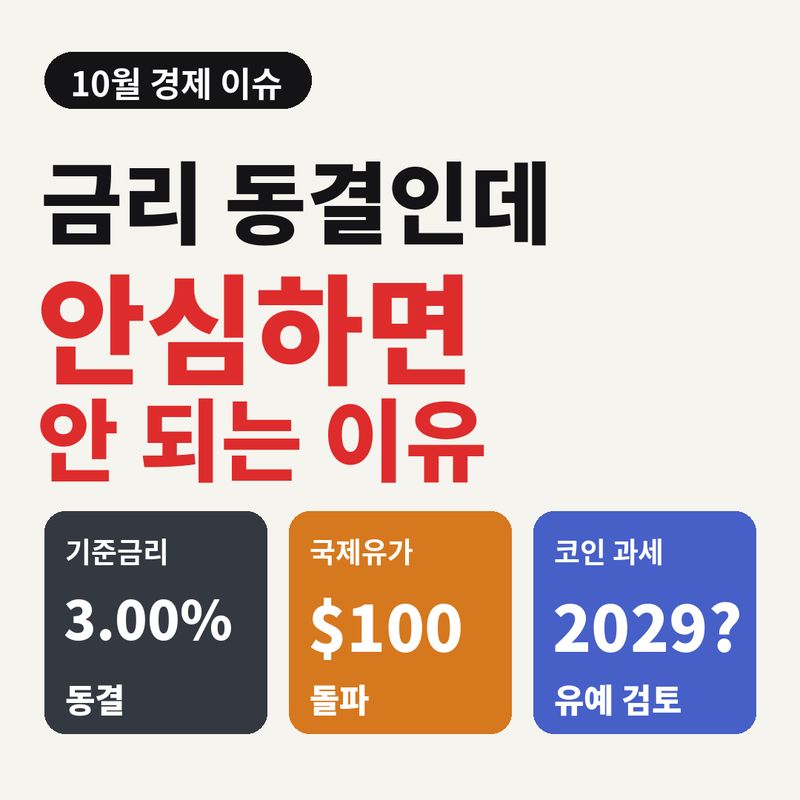
28일 저녁, 휴대폰에 환율 알림이 떴어요. 원·달러 환율이 하루 만에 15원 넘게 뛰었다는 내용이었죠. 일주일 전 기준금리 동결 소식에 '한숨 돌렸다' 싶었는데, 그 사이 유가는 100달러를 넘었고 코인 과세는 또 미뤄질 분위기더라고요.
뉴스 하나하나는 따로 노는 것 같지만, 이어서 보니 결국 내 대출 이자와 장바구니, 투자 계좌로 연결되는 이야기였어요. 그래서 오늘은 뉴스를 그대로 옮기기보다, 이번 달 세 가지 이슈가 우리 생활에 어떤 의미인지 제 생각을 곁들여 정리해 볼게요.
금리 동결, 안심하기엔 아직 이르다
10월 22일 한국은행은 기준금리를 연 3.00%로 묶었어요. 7월과 8월에 연달아 올린 뒤 처음 맞는 쉼표인데, 금통위원 7명이 모두 같은 의견이었다는 점도 눈에 띄었습니다. 그런데 결정문 속 한 문장이 계속 마음에 걸렸어요. 앞으로 물가와 경기, 금융안정 상황을 보면서 추가 인상의 시기와 속도를 정하겠다는 표현이에요. '인하'가 아니라 '추가 인상'이라는 단어를 쓴 건, 이번 동결이 끝이 아니라 잠깐 멈춤이라는 신호로 읽혀요.
배경에는 끈질긴 물가가 있어요. 수출과 투자 덕분에 경기는 오히려 활발한 편인데, 물가가 3% 안팎에서 목표치 2%를 한참 웃돌고 있거든요. 바다 건너 미국도 사정이 비슷해요. 연준은 10월 28일 금리를 연 3.75~4.00%로 유지했지만, 위원 두 명이 인상을 주장하며 반대했어요. 한국과 미국 모두 "일단 멈추되 언제든 다시 올릴 수 있다"는 자세라고 보면 될 것 같아요.
| 체크 포인트 | 내용 |
| 한은 기준금리 | 연 3.00% (만장일치 동결) |
| 미국 기준금리 | 연 3.75~4.00% (10대 2 동결) |
| 한은 다음 결정 | 11월 26일 |
| 핵심 변수 | 10월 물가, 유가, 환율 |
제 생각에는 이럴 때일수록 대출 구조를 한 번 들여다보는 게 좋아요. 변동금리 대출을 쓰고 있다면 지금 고정금리로 갈아탔을 때 이자가 얼마나 차이 나는지 은행 앱에서 직접 계산해 보세요. 숫자로 확인해 보면 막연한 불안이 꽤 줄어들어요. 반대로 여윳돈이 있다면 높은 예금 금리를 조금 더 누릴 수 있는 시기이기도 하니, 만기가 짧은 상품으로 나눠 두는 것도 방법이에요.
유가 100달러 돌파, 기름값보다 무서운 건 물가
두 번째 이슈는 국제유가예요. 중동 긴장이 다시 고조되면서 배럴당 100달러를 넘어섰고, 그 여파로 10월 28일 원·달러 환율은 하루 새 15.5원 오른 1,343.5원을 기록했어요. 다음 날 연준 발표가 생각보다 덜 강경하다는 평가가 나오며 1,336.8원으로 살짝 내려오긴 했지만, 유가가 불안한 동안은 환율도 마음 놓기 어려워 보여요.
솔직히 처음엔 "주유소 가격은 그대로던데?" 싶었어요. 그 이유는 정부가 석유 최고가격을 네 차례 연속 동결했기 때문이에요. 덕분에 휘발유는 리터당 1,784원, 경유는 1,773원 수준에서 묶여 있어요. 하지만 이건 정부가 버티고 있는 가격이지 시장이 안정된 결과는 아니라는 점을 기억해야 할 것 같아요. 고유가가 오래가면 언젠가는 가격 조정이 따라올 수밖에 없으니까요. 차를 자주 쓰는 분이라면 지금 쓰는 카드의 주유 할인 혜택을 확인하고, 동네 알뜰주유소 위치를 미리 알아 두는 것만으로도 나중에 체감 부담을 꽤 줄일 수 있어요.
제가 더 걱정하는 건 기름값 자체보다 그 뒤에 따라오는 물가예요. 유가는 물류비, 항공료, 포장재 같은 화학제품 원가에 두루 스며들어서 몇 주, 몇 달 뒤 마트 영수증에 조용히 반영되거든요. 게다가 이 물가가 다시 한은의 금리 판단에 영향을 주니, 첫 번째 이슈와도 맞물려 있는 셈이에요. 그래서 저는 이번 달부터 고정 지출 중 줄일 수 있는 항목을 한 번 점검해 보려고 해요. 해외 결제나 여행 계획이 있다면 환전을 몇 번에 나눠 하는 것도 환율 변동을 줄이는 현실적인 방법이에요.
코인 과세 네 번째 연기? 미뤄질수록 준비가 중요한 이유
세 번째는 코인 투자자분들이 가장 궁금해할 소식이에요. 청와대가 10월 25일, 2027년 1월로 예정됐던 가상자산 소득 과세를 다시 늦추는 방안을 검토 중이라고 밝혔어요. 관계자 발언을 보면 약 2년 미뤄 2029년 시행하는 안이 거론되고 있어요. 이 제도는 2022년 시작 예정이었다가 2023년, 2025년, 2027년으로 이미 세 번 밀렸으니, 확정되면 네 번째 연기예요.
과세 방식 자체는 단순해요. 코인을 팔거나 빌려줘서 1년간 생긴 소득에서 250만 원을 공제하고, 남은 금액에 지방소득세 포함 22%를 매기는 구조예요. 예를 들어 연간 수익이 750만 원이라면 공제 후 500만 원에 대해 약 110만 원을 내게 되는 거죠.
| 연간 코인 수익 | 과세 대상 금액 | 예상 세금(22%) |
| 250만 원 | 0원 | 0원 |
| 750만 원 | 500만 원 | 약 110만 원 |
| 1,250만 원 | 1,000만 원 | 약 220만 원 |
유예 쪽 논리는 국제 공조 시점의 차이예요. 한국은 2027년부터 OECD 디지털자산 정보교환체계에 참여하지만 미국은 2029년 합류 예정이라, 지금 과세하면 해외 거래 정보를 제대로 파악하지 못한 채 국내 투자자만 세금을 내게 될 수 있다는 거예요. 반대로 청년 투자자가 많다는 이유만으로 계속 미루는 건 근거가 약하다는 비판도 함께 나와요. 개인적으로는 두 주장 모두 일리가 있다고 느꼈어요.
다만 투자자 입장에서 분명한 건, 미뤄진다고 사라지는 세금은 아니라는 점이에요. 오히려 시행이 늦어질수록 그동안 쌓인 거래 내역을 나중에 한꺼번에 정리해야 하는 부담이 커질 수 있어요. 그래서 저라면 지금부터 거래소별 매수 가격과 매매 기록을 엑셀 하나에 모아 두겠어요. 아직 당정 협의와 국회 처리가 남아 있으니 최종 결론은 연말쯤 다시 확인해 보세요.
세 가지 뉴스를 잇는 한 단어, 물가
정리하고 보니 세 이슈는 결국 '물가'라는 한 단어로 이어져 있었어요. 유가가 물가를 자극하고, 물가가 금리를 움직이고, 금리는 다시 우리의 대출과 예금, 투자에 영향을 주니까요. 따로 보면 복잡하지만 이 흐름 하나만 기억해 두면 다음 뉴스가 훨씬 쉽게 읽혀요.
저는 11월 초에 나올 10월 소비자물가 발표를 달력에 표시해 뒀어요. 그 숫자가 11월 26일 금통위의 방향을 가늠할 첫 단서가 될 테니까요. 결과가 나오면 이어서 정리해 볼게요. 여러분은 이번 달 경제 뉴스 중 어떤 게 가장 피부에 와닿으셨나요?
※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 10월 30일 기준 보도를 바탕으로 작성했습니다.