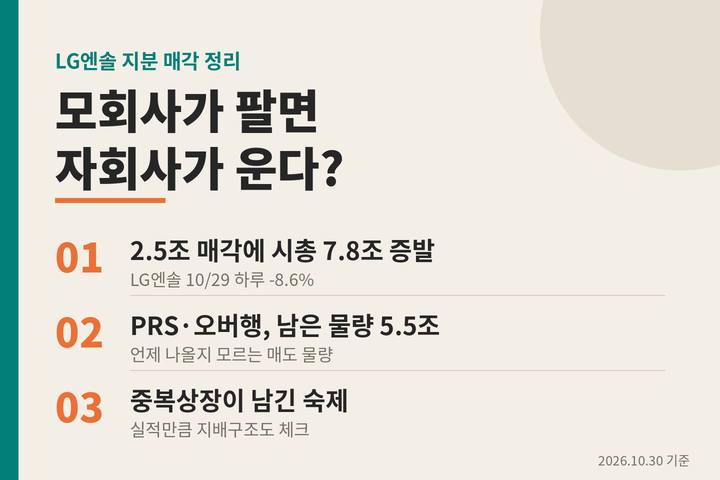
10월 29일 장을 지켜보면서 가장 당황스러웠던 종목은 LG에너지솔루션이었어요. 회사 실적이 나빠진 것도, 큰 사고가 난 것도 아닌데 하루 만에 8% 넘게 빠졌거든요. 원인은 모회사 LG화학의 지분 매각이었어요. 이 뉴스를 보면서 저는 "내가 들고 있는 종목도 언젠가 이런 일을 겪을 수 있겠구나" 하는 생각이 먼저 들었어요. 그래서 오늘은 단순한 뉴스 정리를 넘어, 이번 일이 개인 투자자에게 주는 교훈을 중심으로 이야기해 보려고 해요.
2.5조 지분 매각, LG엔솔 주가에 무슨 일이 있었나
LG화학은 10월 28일 이사회에서 LG에너지솔루션 주식 653만 5,939주를 처분하기로 했어요. 기준가는 주당 38만 2,500원으로, 전체 규모는 약 2조 5,000억 원이에요. LG엔솔 발행주식의 약 2.79%에 해당하는 물량이고, 이번 매각으로 LG화학의 지분율은 79.38%에서 76.59%로 내려가요.
다음 날 시장은 즉각 반응했어요. LG엔솔은 장중 한때 10% 가까이 밀렸고, 결국 8.6% 내린 35만 6,000원으로 거래를 마쳤어요. 하루 사이 시가총액이 약 7조 8,000억 원 줄었으니, 팔린 지분 가치의 세 배가 넘는 돈이 사라진 셈이에요. 제가 눈여겨본 건 바로 이 숫자예요. 2.5조를 팔았는데 7.8조가 빠졌다는 건, 시장이 이번 매각 자체보다 "앞으로 더 팔 것"이라는 신호에 반응했다는 뜻으로 읽혔거든요.
| 항목 | 내용 |
| 이번 매각 규모 | 약 2조 5,000억 원 (653만 5,939주) |
| 하루 시가총액 감소 | 약 7조 8,000억 원 |
| LG화학 지분율 | 79.38% → 76.59% (5년 내 70% 목표) |
| 지난해 10월 매각 | 575만 주 활용, 약 2조 원 조달 |
| 자금 사용처 | 재무 개선 + 주주환원 약 4,000억 원 |
LG화학이 밝힌 이유는 재무구조 개선과 주주환원이에요. 들어오는 돈 가운데 약 4,000억 원은 주주에게 돌려줄 계획인데, 3,000억 원으로 자사주를 사고 나머지는 올해 결산 배당에 보탠다고 해요. LG화학 주주 입장에서는 반가운 소식일 수 있지만, 같은 시간 LG엔솔 주주들은 주가 하락을 고스란히 떠안아야 했어요. 한 그룹 안에서 주주들의 이해관계가 이렇게 엇갈린다는 점이 이번 이슈의 핵심이라고 생각해요. 같은 날 삼성전자까지 실적 발표 후 밀리면서 코스피 전체가 약세였던 것도 투자 심리를 더 얼어붙게 만들었어요.
PRS와 오버행, 숫자보다 무서운 '불확실성'
이번 매각은 주가수익스왑, 즉 PRS라는 방식으로 이뤄졌어요. 처음 들으면 어렵지만 구조는 이래요. LG화학이 증권사 같은 상대방에게 주식을 넘기고, 나중에 그 주식이 실제로 팔린 가격과 미리 정한 기준가를 비교해 차액을 주고받는 거예요. 주가가 기준가보다 낮으면 LG화학이 차액을 내 주고, 높으면 LG화학이 이익을 가져가요. 주식은 넘겼지만 가격 변동의 결과는 여전히 LG화학 몫이라는 점이 특징이에요.
투자자들이 불안해하는 지점은 따로 있어요. 주식을 넘겨받은 쪽은 만기 전에도 시장에서 자유롭게 팔 수 있고, LG화학은 그 매도 시점이나 방식에 관여할 수 없거든요. 다시 말해 수백만 주가 언제 어떤 속도로 시장에 나올지 아무도 모르는 상황이 된 거예요. 이렇게 시장 위에 걸려 있는 잠재 매도 물량을 오버행이라고 부르는데, 저는 이걸 "언제 떨어질지 모르는 돌"에 비유하고 싶어요. 실제로 떨어지지 않더라도, 그 돌이 머리 위에 있다는 사실만으로 사람들은 쉽게 매수에 나서지 못하니까요.
게다가 남은 물량도 상당해요. 지분율 70% 목표까지 약 6.59%포인트, 주식 수로 약 1,542만 주가 남아 있고, 29일 종가 기준으로 약 5조 5,000억 원 규모예요. 증권가 일부에서는 주주환원 확대가 LG화학의 기업가치에 긍정적일 수 있다고 보지만, PRS는 주가에 따라 정산금과 수수료 부담이 생길 수 있어 일반 매각과는 다르게 봐야 한다는 지적도 있어요. 개인적으로는 LG엔솔 주주라면 당분간 "추가 매각 공시"가 나올 가능성을 늘 염두에 두고 대응하는 게 현실적이라고 생각해요.
중복상장이 남긴 숙제, 투자자는 무엇을 배워야 할까
이번 일을 이해하려면 2020년 이야기를 빼놓을 수 없어요. LG화학은 그해 배터리 사업을 물적분할해 LG에너지솔루션을 만들었어요. 물적분할은 새 회사 지분을 모회사가 100% 갖는 방식이라, 당시 LG화학 주주들은 배터리 회사 주식을 직접 받지 못했어요. 그리고 2022년 LG엔솔이 별도로 상장하면서, 배터리의 성장성을 보고 LG화학에 투자했던 주주들은 그 가치가 자회사로 따로 떨어져 나가는 경험을 했죠.
그 뒤로 LG화학은 LG엔솔 지분을 활용해 11조 원이 넘는 자금을 마련했지만, 최근 4년 사이 LG화학 시가총액은 30조 원 가까이 줄었다는 분석도 있어요. 모회사 주주는 핵심 사업의 가치를 나눠 갖지 못했고, 자회사 주주는 모회사의 지분 매각 때마다 주가 부담을 지는 구조가 된 거예요. 저는 이걸 보면서 중복상장이 한 번의 결정으로 끝나는 게 아니라, 몇 년에 걸쳐 양쪽 주주 모두에게 영향을 주는 문제라는 걸 다시 느꼈어요. 금융당국이 모회사 주주 보호 방안을 내놓긴 했지만, 이미 상장된 회사들에는 효과가 제한적일 수 있어요.
| 체크 항목 | 확인 방법 |
| 최대주주의 지분 축소 계획 | IR 자료·기사에서 목표 지분율 확인 |
| 모회사·자회사 동시 상장 여부 | 최대주주가 상장사인지 확인 |
| PRS·교환사채 등 유동화 이력 | DART 전자공시에서 종목명 검색 |
| 남은 잠재 매도 물량 | 목표 지분율과 현재 지분율 차이 계산 |
이번 일을 계기로 저는 보유 종목을 고를 때 실적만큼 지배구조도 함께 보기로 했어요. 특히 최대주주가 상장사인 종목이라면 그 회사가 돈이 필요한 상황인지, 지분을 줄이겠다는 계획을 밝힌 적이 있는지 확인하는 습관을 들이려고 해요. 이런 정보는 대부분 DART 전자공시에 무료로 공개돼 있어서, 몇 분만 투자해도 예상치 못한 급락을 미리 대비할 수 있어요.
마치며
LG엔솔의 하루 급락은 결국 "누가 팔 수 있는가"라는 질문이 주가에 얼마나 큰 영향을 주는지 보여 준 사례였어요. 좋은 기업이라도 지분 구조에 숨은 변수가 있다면 주가는 얼마든지 흔들릴 수 있어요. 여러분이 가진 종목에도 이런 오버행 변수가 있는지, 이번 주말에 한 번 점검해 보시는 건 어떨까요? 의견은 댓글로 나눠 주세요!
※ 이 글은 정보 제공 목적이며 특정 종목 매수·매도를 권유하지 않습니다. 10월 30일 기준 보도와 공시 내용을 바탕으로 작성했습니다.