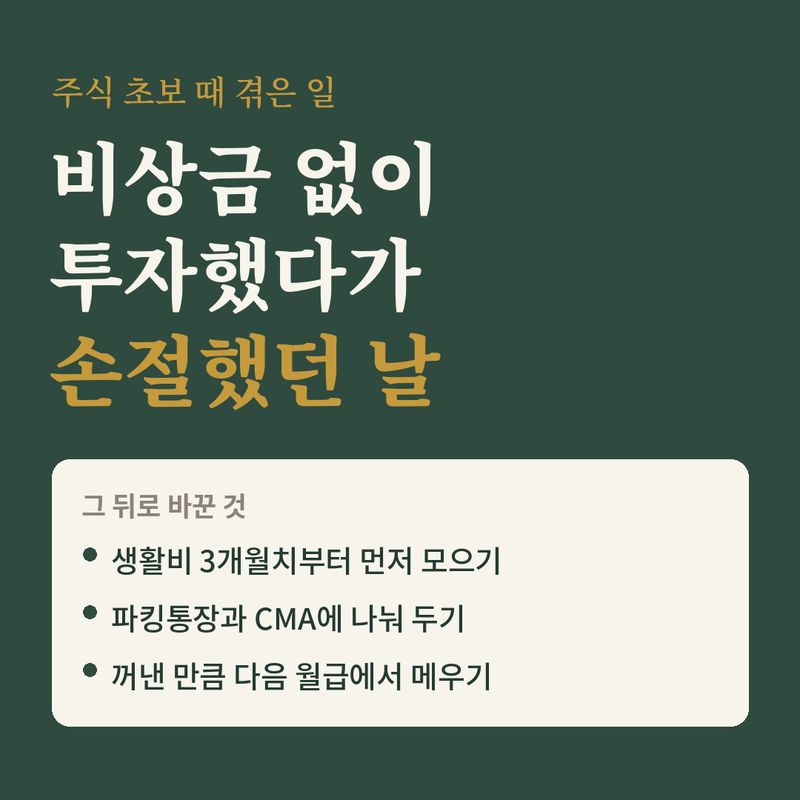
파란 숫자가 가득한 화면 위에서 매도 버튼을 누르던 그날을 아직 기억해요.
주식 공부를 시작한 지 얼마 안 됐을 때였어요. 남는 돈은 거의 다 주식 계좌에 넣어 두고 "어차피 오래 들고 갈 거니까" 하고 마음 편히 지냈거든요.
그런데 갑자기 큰돈이 필요한 일이 생겼고, 하필 그때 시장이 크게 빠져 있었어요. 다른 방법이 없어서 손실 중인 종목을 팔아 돈을 마련했죠.
그날 이후 비상금을 어떻게 정하고, 어디에 두고, 어떻게 지키는지 제 방식을 정리해 볼게요.
1. 비상금 없이 투자하면 왜 손절하게 될까?
그때 손해가 컸던 건 종목을 잘못 골라서가 아니었어요. 팔고 싶지 않은 시점에 팔 수밖에 없었기 때문이에요.
비상금이 따로 있었다면 시장이 회복될 때까지 기다릴 수 있었을 거예요. 실제로 그때 판 종목은 몇 달 뒤 제가 판 가격보다 올라 있었어요.
그 화면을 다시 봤을 때 가장 속상했던 건 손실 금액보다 "조금만 버틸 수 있었다면"이라는 생각이었어요. 종목 분석을 아무리 열심히 해도, 버틸 수 있는 돈이 아니면 분석이 의미가 없더라고요.
주식은 오르고 내리기를 반복해요. 문제는 내 돈이 필요한 날과 시장이 빠지는 날이 겹칠 때예요. 이때 비상금이 없으면 손실을 확정하는 것 말고는 선택지가 없어요.
적금을 깨거나 카드론을 쓰는 것도 결국 같은 문제예요. 급할 때 꺼낼 돈이 없으면, 다른 계획이 대신 무너지게 돼요. 적금은 이자를 잃고, 카드론은 높은 이자를 떠안게 되죠.
이 일을 겪고 나서 비상금을 "놀고 있는 돈"이 아니라 "투자를 지켜 주는 돈"으로 생각하게 됐어요. 투자 수익률보다 먼저 챙겨야 할 게 있다는 걸 그때 처음 알았어요.
그래서 지금은 투자 계좌에 돈을 넣기 전에 스스로 묻는 질문이 하나 생겼어요. "이 돈이 1년 안에 꼭 필요해질 가능성이 있나?" 답이 '그렇다'라면 그 돈은 투자 계좌가 아니라 비상금 쪽으로 보내요.
| ⚠️ 이런 돈은 투자 계좌에 넣지 마세요 · 몇 달 안에 써야 할 돈 (전세 보증금, 등록금 등) · 갑자기 필요할 수 있는 병원비, 수리비 · 한 달 생활비 중 아직 따로 떼어 두지 않은 돈 |
2. 비상금, 얼마를 모으기로 정했을까?
비상금은 보통 한 달 생활비의 3~6개월분을 기준으로 잡아요.
기준을 정하려고 석 달 치 지출을 엑셀에 옮겨 적어 봤어요. 월급이 끊겨도 빠져나갈 돈만 골라 더했더니, 머릿속으로 짐작하던 금액보다 꽤 컸어요. 커피값이나 배달비처럼 줄일 수 있는 돈은 일부러 뺐어요.
| 상황 | 참고한 기준 |
| 혼자 살고 월급이 일정할 때 | 생활비 3개월분 |
| 혼자 벌어 가족을 챙길 때 | 생활비 6개월분 |
| 수입이 달마다 다를 때 | 생활비 6~12개월분 |
처음부터 6개월분을 목표로 잡으니 막막하더라고요. 그래서 한 달치, 3개월치, 6개월치로 단계를 나눴어요.
한 단계씩 채울 때마다 성취감이 있어서 생각보다 오래 이어 갈 수 있었어요. 첫 단계인 한 달치를 채웠을 때 이미 마음이 훨씬 편해졌어요.
그리고 원칙을 하나 세웠어요. 비상금이 3개월치를 넘기 전까지는 새로 투자금을 늘리지 않는다는 거예요. 시장이 좋아 보여서 조급할 때도 이 원칙 덕분에 순서를 지킬 수 있었어요.
목표 금액은 휴대폰 메모 위젯에 적어 두었어요. 화면을 켤 때마다 지금 몇 단계인지, 얼마가 남았는지 보이니까 따로 계산하지 않아도 진행 상황이 한눈에 들어왔어요.
모으는 방법은 단순했어요. 월급날 비상금 통장으로 자동이체를 걸어 두고, 성과급이나 연말정산 환급금 같은 비정기 수입은 비상금부터 채웠어요.
월급의 10% 정도로 시작해서 익숙해진 뒤 조금씩 늘렸어요. 처음부터 크게 잡으면 생활비가 빠듯해져서 오히려 비상금을 다시 꺼내 쓰게 되더라고요. 꾸준히 넣을 수 있는 금액이 결국 가장 빨리 모이는 금액이었어요.
3. 비상금은 어디에 나눠 둘까?
처음엔 비상금을 월급 통장에 그냥 남겨 뒀어요. 그런데 달마다 잔액이 들쭉날쭉하니 어디까지가 비상금이고 어디부터가 생활비인지 저도 헷갈리더라고요.
그래서 저는 두 곳에 나눠 둬요.
| 어디에 | 얼마나 | 이유 |
| 파킹통장 | 한 달 생활비 정도 | 바로 꺼낼 수 있고 예금자보호 1억원까지 |
| 증권사 CMA | 나머지 일부 | 하루만 넣어도 이자, 투자금으로 옮기기 편함 |
주식을 하다 보니 CMA가 특히 편했어요. 증권 계좌와 연결돼 있어서, 비상금을 다 채운 뒤 남는 돈을 투자금으로 옮기기 쉽거든요.
다만 CMA 중 RP형이나 발행어음형은 예금자보호가 되지 않아요. 그래서 안정성이 중요한 한 달치는 파킹통장에 두는 게 마음이 편했어요.
MMF도 알아봤는데, 원금이 보장되지 않는다는 점 때문에 비상금 용도로는 쓰지 않기로 했어요.
파킹통장은 광고 최고금리보다 내 금액 구간의 금리를 봐야 한다는 것도 직접 겪어 보고 알았어요. 높은 금리는 몇백만 원까지만 적용되는 경우가 많더라고요.
나눠 두니 좋은 점이 하나 더 있었어요. 급한 일이 생기면 파킹통장부터 쓰고, CMA는 정말 큰일일 때만 꺼내는 순서가 자연스럽게 생겼어요. 한 통장에 몰아 둘 때보다 비상금이 훨씬 덜 줄어들었어요.
두 곳 모두 하루만 넣어도 이자가 붙으니 놀리는 돈이라는 느낌도 덜해요. 금리는 크지 않지만, 월급 통장에 그냥 두는 것보다는 확실히 낫다고 느껴요. 매달 들어오는 이자를 보는 재미도 있어요.
| 참고: 내가 보호 여부부터 본 이유 비상금이 줄어들 수 있는 곳이면 비상금 역할을 못 한다고 생각했어요. 그래서 원금이 흔들리지 않는 곳을 먼저 고르고, 이자는 그다음에 비교했어요. |
4. 비상금을 지키려면 어떤 규칙이 필요할까?
비상금은 모으는 것보다 지키는 게 더 어려웠어요. 그래서 저만의 규칙을 정했어요.
첫째, 비상금 통장에는 체크카드를 연결하지 않아요. 카드가 있으면 결제할 때 무심코 쓰게 되더라고요.
둘째, 꺼내도 되는 상황을 미리 정해 뒀어요. 일을 쉬게 되거나, 몸이 아프거나, 집에 고장 난 게 생겼을 때처럼 미룰 수 없는 일에만 써요. 휴가비처럼 미리 알 수 있는 지출은 비상금이 아니라고 정해 뒀어요.
셋째, 꺼내 쓴 달에는 다음 월급날 자동이체 금액을 잠깐 늘려요. 빈자리를 그대로 두면 '조금 줄어도 괜찮네' 하는 마음이 생기더라고요.
넷째, 앱에서 비상금 통장을 맨 아래로 내려 뒀어요. 눈에 덜 띄니 괜히 들여다보다 꺼내고 싶어지는 일이 줄었어요.
규칙을 정하고 나서 가장 달라진 건 마음가짐이었어요. 예전에는 통장에 돈이 있으면 쓸 곳부터 떠올렸는데, 지금은 이 돈이 어떤 역할을 하는 돈인지부터 생각해요. 돈마다 이름을 붙이는 습관이 생긴 셈이에요.
규칙이 많아 보여도 한 번 정해 두면 따로 신경 쓸 일이 거의 없어요. 자동이체와 통장 분리만 해 두면 나머지는 저절로 굴러가요. 일 년에 한 번, 생활비가 바뀌었는지만 다시 계산해서 목표 금액을 고쳐요.
통신사를 바꾸면서 줄어든 요금만큼도 매달 비상금 쪽으로 보내고 있어요. 티 안 나게 쌓이는 돈이라 은근히 든든해요.
| ✅ 비상금 지키는 규칙 4가지 · 체크카드 연결하지 않기 · 꺼내도 되는 상황 미리 정하기 · 꺼낸 만큼 다음 월급에서 메우기 · 앱에서 비상금 통장 눈에 덜 띄게 두기 |
5. 자주 묻는 질문
Q1. 비상금을 모으는 동안 투자는 완전히 멈춰야 하나요?
저는 3개월치를 채울 때까지 새 투자금만 멈췄고, 이미 가진 종목은 그대로 뒀어요. 한 달치만 먼저 채우고 함께 늘려 가는 방법도 있어요.
Q2. 비상금을 투자 계좌 예수금으로 두면 안 되나요?
가능은 하지만 저는 추천하지 않아요. 같은 계좌에 있으면 좋은 종목이 보일 때 비상금까지 쓰고 싶어지더라고요.
Q3. 비상금을 다 채운 뒤에는요?
남는 돈은 ISA나 연금 계좌로 옮겨 세금 혜택까지 챙기고 있어요. 비상금이 있으니 장기 투자 계좌를 흔들 일이 없어졌어요.
그때로 돌아갈 수 있다면 종목을 다시 고르기보다, 계좌에 넣기 전에 비상금 통장부터 따로 만들 것 같아요. 손실의 진짜 원인은 종목이 아니라 기다릴 수 없는 돈으로 투자했다는 데 있었으니까요.
비상금을 채우고 나서는 시장이 흔들려도 예전처럼 손이 떨리지 않아요. 급하게 팔 이유가 없으니 하락장도 그냥 지나가는 시간이 됐어요.
혹시 지금 계좌에 언제든 꺼내 써야 할 돈이 섞여 있다면, 이번 월급날 그만큼만이라도 따로 떼어 두세요. 여러분은 비상금을 몇 개월분 정도로 잡고 계신가요?
작성 기준: 2026년 10월 말
참고
1. 예금보험공사 예금자보호 안내
2. 각 증권사 CMA 상품 설명서
※ 이 글은 개인적인 경험과 공부한 내용을 정리한 것이며 특정 상품의 가입이나 매수를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.