비상금을 그냥 월급 통장에 두기 아까워서 파킹통장을 알아본 적이 있어요. 검색하자마자 "연 6%", "연 5%" 같은 숫자가 눈에 들어왔고, 저도 별생각 없이 금리가 가장 높아 보이는 곳에 가입했습니다. 그런데 한 달 뒤 들어온 이자를 보고 고개를 갸웃했어요. 생각했던 것보다 훨씬 적었거든요. 그때 알게 된 것과, 지금은 어떤 기준으로 파킹통장을 고르는지 정리해 봅니다.
6% 광고에 끌려 가입해 보니
이유는 간단했습니다. 광고에 나온 최고금리는 아주 작은 금액이나 짧은 기간에만 붙는 금리였어요. 다시 찾아보니 다른 상품들도 대부분 비슷한 구조였습니다.
| 상품 | 광고 금리 | 알고 보니 |
| 카카오뱅크 세이프박스 | 6.6% | 쿠폰 5.0%는 한 달, 100만원까지만 |
| 대신저축은행 더더더파킹 | 6.0% | 첫 거래·마케팅 동의 우대를 받아야 |
| 광주은행 매일이자Wa파킹통장 | 5.1% | 30만원 이하, 2개월 동안만 |
| 다올 Fi 쌈짓돈Ⅲ | 5.0% | 100만원 이하만, 5,000만원 넘으면 1.0% |
※ 10월 말 정리 자료 기준이며 금리는 자주 바뀌니 가입 전 꼭 다시 확인하세요.
예를 들어 쿠폰 금리 5%를 100만원에 한 달 받으면, 쿠폰으로 더 받는 이자는 세전 4천원 남짓입니다. 광고만 보면 큰 차이 같지만 실제로는 커피 한 잔 값이었던 거죠. 이걸 알고 나서 저는 "최고금리"라는 단어를 볼 때마다 "몇 원까지, 언제까지?"를 먼저 찾아보는 습관이 생겼어요.
내 비상금으로 직접 계산해 본 세후 이자
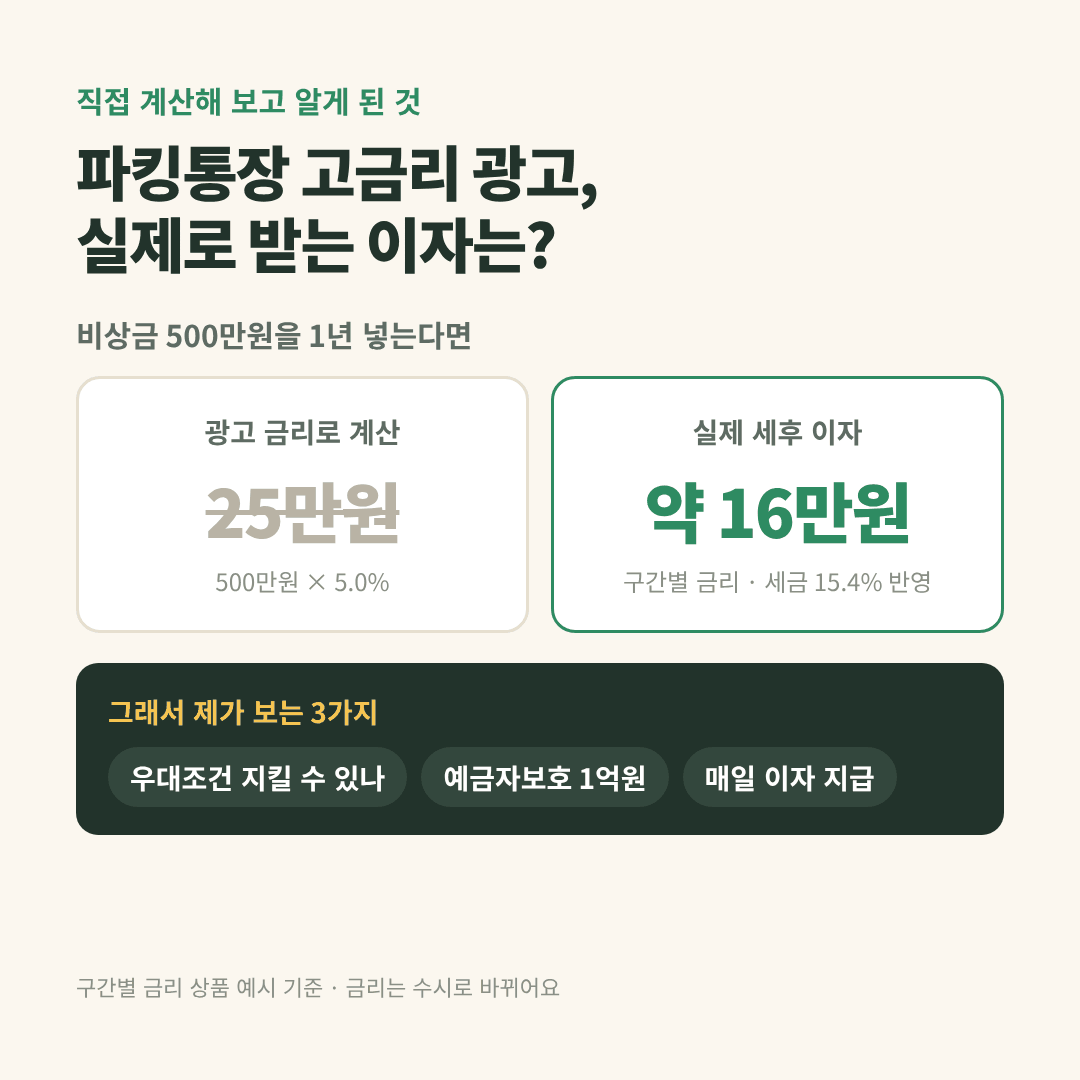
그 뒤로는 가입 전에 제 비상금 규모로 직접 계산해 봅니다. 방법은 세 단계예요.
- 내 금액을 금리 구간별로 나눠서 각각 금리를 곱합니다.
- 구간별 이자를 모두 더합니다.
- 이자에 붙는 세금 15.4%를 빼기 위해 0.846을 곱합니다.
비상금 500만원을 다올 Fi 쌈짓돈Ⅲ에 1년 둔다고 가정해 계산해 봤어요. 100만원에는 5.0%가 붙어 5만원, 나머지 400만원에는 3.6%가 붙어 14만 4천원입니다. 합치면 세전 19만 4천원이고, 세금을 빼면 약 16만 4천원이에요. 광고 금리 5%로 단순 계산한 25만원과 비교하면 꽤 차이가 납니다.
개인적으로 이 계산을 해 보고 나서 마음이 편해졌어요. 광고 숫자에 흔들리지 않고, 내 금액에서 실제로 받는 돈을 기준으로 비교하니 고르기가 훨씬 쉬워지더라고요. 금액이 커질수록 평균금리가 떨어지는 상품이 많아서, 큰돈이라면 두세 군데에 나눠 두는 게 낫다는 것도 이때 알게 됐습니다.
그래서 제가 파킹통장 고를 때 보는 3가지
첫째, 우대조건을 내가 계속 지킬 수 있는지 봅니다.
매주 입금하거나 매달 50만원 이상 넣어야 하는 조건은 처음엔 쉬워 보여도 바쁘면 놓치기 쉬워요. 저는 신경 쓰지 않아도 유지되는 조건인지 먼저 확인합니다.
둘째, 예금자보호 한도를 넘지 않게 나눕니다.
2025년 9월부터 금융회사별 1인당 1억원(원금과 이자 합산)까지 보호됩니다. 같은 저축은행에 예금과 파킹통장이 함께 있으면 합쳐서 계산되기 때문에, 한 곳에 너무 많이 몰지 않으려고 해요.
셋째, 이자를 매일 주는지 확인합니다.
매일 이자를 주는 통장은 이자에 이자가 붙고, 갑자기 돈을 빼도 손해가 없어요. 비상금 통장은 언제 꺼낼지 모르니 저는 이 부분을 꽤 중요하게 봅니다.
결론: 파킹통장은 금리보다 용도가 먼저
파킹통장을 몇 번 갈아타 보면서 느낀 건, 결국 금리 0.5% 차이보다 "이 돈을 왜 여기 두는가"가 더 중요하다는 점이었어요. 저는 지금 비상금처럼 언제든 꺼낼 수 있어야 하는 돈만 파킹통장에 두고, 당분간 쓰지 않을 돈은 예금이나 ISA·연금 계좌로 옮기고 있습니다.
여러분은 파킹통장 고를 때 어떤 기준을 가장 중요하게 보시나요? 저처럼 광고 금리에 한 번 실망해 본 경험이 있다면 댓글로 나눠 주세요.
※ 이 글은 개인적인 경험과 공부한 내용을 정리한 것이며 특정 상품 가입을 권유하지 않습니다. 금리와 조건은 수시로 바뀌니 가입 전 금융사 공시를 확인하세요.