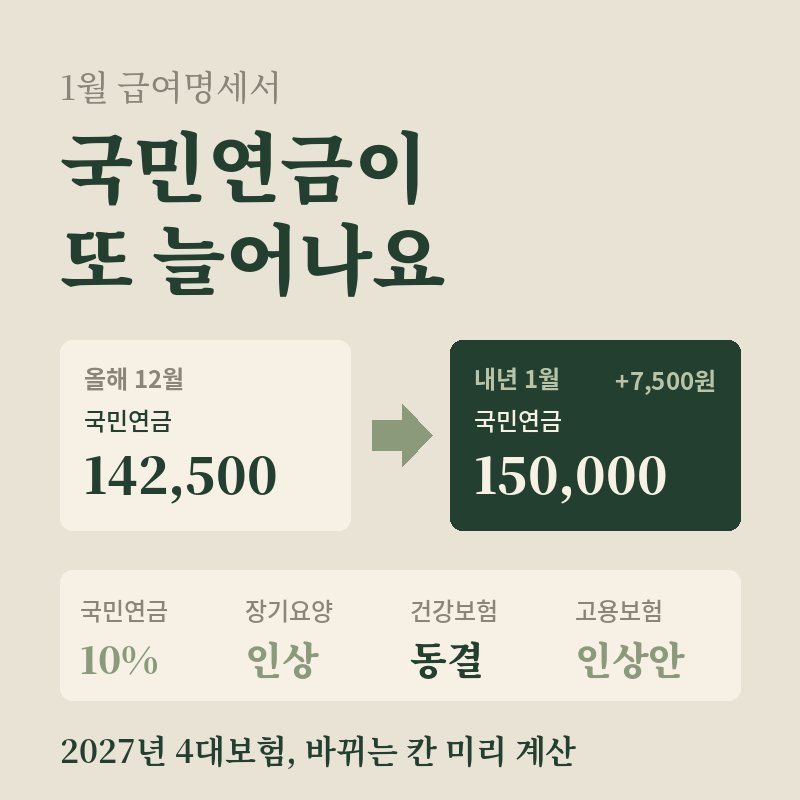
저는 급여명세서를 '실수령액' 한 줄만 보고 닫는 사람이었어요. 그런데 올해 1월에는 그 숫자가 작년 12월보다 몇천 원 적었어요. 성과급 같은 것도 없던 달이라 더 이상했죠.
공제 칸을 하나씩 내려가다 국민연금에서 멈췄어요. 7천 원 넘게 늘어 있더라고요. 그때 처음으로 연금개혁 기사를 끝까지 읽어 봤어요.
그리고 알게 됐어요. 이게 올해 한 번으로 끝나는 게 아니라, 2033년까지 매년 1월마다 반복된다는 걸요. 그래서 이번에는 내년 1월이 오기 전에 제 명세서를 미리 계산해 봤어요.
1. 올해 1월, 국민연금 칸은 왜 커졌을까?
국민연금 보험료율은 오랫동안 9%였어요. 연금개혁 법이 바뀌면서 올해부터 매년 0.5%p가 붙기 시작했어요. 이 계단은 8년 동안 이어져서, 마지막엔 13%에 닿아요.
직장인은 회사와 반씩 나눠 내니까, 제 몫은 올해 4.75%예요. 작년 4.5%에서 0.25%p 올랐을 뿐인데, 월급 300만 원 정도인 제 명세서에서는 그게 7,500원이었어요.
반대로 회사도 같은 금액을 더 내요. 제 몫이 7,500원 늘었으면 회사 몫도 7,500원 늘어난 거라, 직원이 많은 회사엔 꽤 큰 부담이겠다는 생각도 들었어요.
작은 숫자 같지만, 아무 설명 없이 실수령액이 줄면 괜히 불안해지더라고요. 혹시 회사가 뭘 잘못 뗐나 싶어서 인사팀에 물어볼까 하다가 검색부터 해 본 게 다행이었어요.
| 연도 | 보험료율 | 제 몫(절반) | 월 300만 원 기준 |
| 2025년 | 9% | 4.5% | 135,000원 |
| 2026년 | 9.5% | 4.75% | 142,500원 |
| 2027년 | 10% | 5% | 150,000원 |
| 2033년 | 13% | 6.5% | 195,000원 |
표로 정리하고 나니 마음이 좀 무거워졌어요. 2033년에는 지금보다 한 달 5만 원 넘게 더 내야 하니까요. 월급이 그대로라는 가정이긴 하지만, 매년 1월마다 조금씩 줄어드는 실수령액을 미리 알고 있는 게 낫겠다 싶었어요.
그래서 올해부터는 1월 명세서를 받으면 12월 것과 나란히 놓고 공제 칸을 비교하기로 했어요. 연초 루틴이 하나 생긴 셈이에요.
2. 내년 1월 명세서에서 바뀌는 칸은 몇 개일까?
4대보험이라고 하면 네 칸이 다 오를 것 같았는데, 찾아보니 내년에 확실히 바뀌는 건 두 칸이었어요. 국민연금과 장기요양보험이에요.
건강보험 쪽은 반가운 소식이었어요. 9월 결정으로 요율이 올해와 똑같이 유지돼요. 2년 연속 동결이라 제 건강보험 칸은 월급이 그대로면 내년에도 10만 7,850원이에요. 장기요양은 건강보험료에 비율을 곱해서 매기는데, 그 비율이 13.14%에서 13.9%로 올라요.
고용보험은 아직 '어쩌면'이에요. 정부가 실업급여 보험료율을 올리는 안을 냈는데, 시행령이 바뀌어야 적용돼요. 바뀌면 제 몫은 0.9%에서 1.0%가 돼요.
| 제 명세서 공제 칸 | 올해 | 내년 | 변화 |
| 국민연금 | 142,500원 | 150,000원 | +7,500원 |
| 건강보험 | 107,850원 | 107,850원 | 그대로 |
| 장기요양 | 약 14,170원 | 약 14,990원 | +820원 |
| 고용보험 | 27,000원 | 30,000원(안) | +3,000원(미확정) |
| 합계 | 291,520원 | 302,840원 | +11,320원 |
다 합치면 한 달에 1만 1,320원, 고용보험이 그대로면 8,320원이 더 빠져요. 1년이면 10만~13만 원 정도예요. 커피 몇 잔 값이라고 넘기기엔, 매년 쌓인다는 게 마음에 걸렸어요.
숫자는 10원 단위 아래를 버리고 계산한 거라 실제 명세서와 몇십 원 차이가 날 수 있어요. 그래도 대략 얼마가 줄지 알고 1월을 맞는 것과 모르고 맞는 건 기분이 꽤 달라요.
| 내년 1월에 제가 볼 두 칸 · 국민연금: 월급 × 5%와 맞는지 · 장기요양: 건강보험료 × 13.9%와 맞는지 · 고용보험은 시행령이 바뀐 다음 달부터 확인 |
3. 국민연금 더 내는 게 무조건 손해일까?
처음엔 솔직히 손해 보는 기분이었어요. 그런데 하나씩 따져 보니 꼭 그렇게만 볼 일은 아니더라고요.
첫째, 제가 낸 국민연금은 2월 연말정산 때 금액 그대로 소득에서 빼 줘요. 내년에 1년 동안 9만 원을 더 내면 과세표준도 9만 원 줄어요. 세율 15% 구간이라면 지방소득세까지 합쳐 1만 4천 원 남짓을 세금에서 돌려받는 셈이에요.
이건 연금저축처럼 따로 챙겨야 하는 공제도 아니에요. 회사가 원천징수 자료에 자동으로 넣어 주니, 저는 아무것도 안 해도 적용돼요.
작년 연말정산에서 추가 납부를 했던 저로서는 이 공제가 작지 않게 느껴졌어요. 늘어난 보험료의 일부가 2월 월급에서 조금이나마 돌아온다는 뜻이니까요.
| 따져 본 것 | 내용 |
| 연말정산 | 낸 국민연금 전액 소득공제 |
| 가입 기록 | 낸 기간과 소득만큼 나중 연금에 반영 |
| 소득대체율 | 개혁으로 43%로 조정 |
| 회사 몫 | 인상분의 절반은 회사가 부담 |
이번에 처음으로 국민연금공단의 '내 연금 알아보기'에 들어가 예상 연금액도 조회해 봤어요. 생각보다 먼 숫자라 실감은 안 났지만, 내가 낸 기간이 어떻게 쌓이는지 눈으로 보니 막연한 억울함은 조금 줄었어요.
물론 받는 돈이 얼마가 될지는 앞으로 제도가 어떻게 바뀌느냐에 달려 있어요. 그래서 국민연금 하나에만 기대지 않고, 따로 노후 준비를 하는 게 맞다는 생각은 더 굳어졌어요. 지금 할 수 있는 건 확인하고, 조금씩 준비해 두는 것뿐이니까요.
4. 늘어난 공제, 제 돈 계획에서는 어떻게 메울까?
한 달 1만 원 남짓이 줄어드는 거라 생활비를 크게 바꿀 정도는 아니에요. 그래도 그냥 흘려보내면 1년에 13만 원이 어디서 빠졌는지도 모르게 사라지니까, 미리 자리를 정해 두기로 했어요.
제일 먼저 본 건 고정비였어요. 알뜰폰으로 바꾸고 아낀 통신비를 비상금 통장으로 자동이체하고 있는데, 그 금액은 그대로 두고 대신 쓰지 않는 구독 서비스 하나를 정리했어요. 그걸로 늘어나는 공제 정도는 메워져요.
두 번째는 연금저축이에요. 작년 연말정산 추가 납부 이후에 시작했는데, 국민연금만으로는 부족하겠다는 생각이 들어서 매달 넣는 금액을 조금 올릴까 고민 중이에요. 세액공제도 받을 수 있으니 1월 명세서를 본 뒤에 정하려고요.
| 바꾼 것 / 고민 중인 것 | 이유 |
| 안 쓰는 구독 1개 해지 | 늘어난 공제만큼 고정비 줄이기 |
| 비상금 자동이체는 유지 | 줄이면 다시 늘리기 어려워서 |
| 연금저축 납입액 조정 고민 | 국민연금 외 노후 준비 |
| 1월에 12월 명세서와 비교 | 공제가 맞게 됐는지 확인 |
반대로 하지 않기로 한 것도 있어요. 실수령액이 줄었다고 비상금 자동이체 금액을 낮추는 건 하지 않기로 했어요. 한 번 줄이면 다시 올리기가 정말 어렵다는 걸 경험으로 알거든요.
이렇게 정리해 두니까 내년 1월에 명세서를 열 때 덜 긴장될 것 같아요. 예상한 만큼 줄었는지만 확인하면 되니까요.
돈 관리에서 제일 무서운 건 큰 지출보다, 이렇게 조금씩 매달 새는 돈을 모르고 지나치는 거라는 걸 요즘 자주 느껴요.
5. 프리랜서 친구는 왜 두 배로 느낄까?
이 얘기를 프리랜서로 일하는 친구에게 했더니, 표정이 더 어두워졌어요. 친구는 회사가 없으니 국민연금을 10% 전부 혼자 내는 지역가입자거든요.
같은 300만 원 소득이라도 저는 내년에 15만 원, 친구는 30만 원을 내요. 올해 대비 늘어나는 금액도 저는 7,500원, 친구는 1만 5천 원이에요. 회사가 반을 내 준다는 게 이렇게 큰 차이인 줄 처음 실감했어요.
건강보험도 친구는 소득과 재산을 점수로 매기는 방식이라 계산이 달라요. 고용보험은 따로 가입하지 않았다면 아예 안 내고, 대신 실업급여도 받을 수 없어요.
| 구분 | 직장인(나) | 지역가입자(친구) |
| 국민연금 2027년 | 5%(회사 5%) | 10% 전액 본인 |
| 월 300만 원 기준 | 150,000원 | 300,000원 |
| 올해 대비 증가 | +7,500원 | +15,000원 |
| 건강보험 | 보수 × 3.595% | 소득·재산 점수 |
친구는 '그래도 나중에 받는 건 똑같이 내 기록으로 쌓이는 거잖아'라며 웃었지만, 매달 내는 입장에서는 확실히 체감이 달라 보였어요.
친구는 소득이 적은 달에는 납부 예외 신청이 되는지, 저소득 지역가입자 지원이 있는지 알아보겠다고 했어요. 국민연금공단(1355)에 물어보면 내 경우에 맞는 방법을 알려 준대요.
같은 제도도 일하는 방식에 따라 무게가 이렇게 다르다는 걸 이번에 배웠어요. 주변에 프리랜서 지인이 있다면 이 차이를 한 번 같이 얘기해 봐도 좋을 것 같아요.
자주 묻는 질문
Q. 국민연금 인상분은 언제부터 명세서에 반영되나요?
1월분 보험료부터 새 요율이 적용돼요. 회사마다 급여 지급일이 달라서, 1월 말 또는 2월 초 월급 명세서에서 확인하면 돼요.
Q. 건강보험료가 동결인데 4월에 더 빠지는 건 왜인가요?
요율과 별개로, 매년 4월에 지난해 실제 보수에 맞춰 건강보험료를 정산해서 그래요. 작년에 월급이 올랐다면 추가로 빠질 수 있어요.
Q. 고용보험 인상은 언제 확정되나요?
정부는 연내 시행령 개정을 목표로 하고 있어요. 바뀌면 시행된 달 이후 월급부터 반영되니, 그전까지는 0.9%가 그대로 빠져요.
1월 급여명세서, 여러분은 공제 칸까지 보시나요? 저처럼 실수령액만 보던 분이라면 이번 기회에 한 번 같이 비교해 보면 좋겠어요. 늘어난 금액이 계산과 맞았는지 댓글로 알려 주세요.
함께 보면 좋은 글
13월의 폭탄 피하는 연말정산 절세 팁: 소득 세액 공제 차이부터 카드·월세 환급금까지
기준일: 2026년 11월 3일
출처: 보건복지부 건강보험정책심의위원회(2026.9.8), SBS Biz(2026.10.30), 고용보험위원회 보고 관련 보도(2026.9), 국민연금법 개정 내용
※ 이 글은 개인 경험과 정보 공유를 위한 글이며 투자 권유가 아닙니다. 실제 공제액은 보수월액과 회사 정산 방식에 따라 달라질 수 있어요.